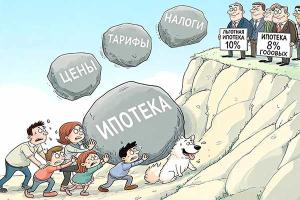
Кризис почти кончился, и доступность кредитов на покупку жилья вроде бы должна вырасти. Однако история читательницы «Труда-7» свидетельствует о том, что в выдаче ипотеки все еще могут отказать под самым нелепым предлогом.
Мы с мужем женаты уже год, и большая часть нашей совместной жизни прошла в общежитии. Сейчас мы сняли квартиру в Москве, но продолжаем мечтать о
Кредит на папины плечи
По ряду причин, связанных с профессией мужа, мы не могли оформить ипотеку на
Да и сумма, которую мы хотели получить — 2,5 млн. рублей, — по московским меркам не такая большая, если учесть, что двухкомнатная квартира в столице стоит около 7 млн. рублей. Основная часть суммы на покупку квартиры у нас осталась от продажи «однушки» в
Старый друг оказался вдруг
Вопрос о банке не стоял —
Чтобы сдать документы,
— Понимаете, 7 лет назад вы брали кредит, по которому были просрочки ежемесячных выплат, — объяснила девушка на другом конце телефонного провода:
— Я ни разу в жизни не брал кредит! — удивился мой отец.
— Ах да, вы выступали поручителем… Но все равно отвечали за выплату кредита. На этом основании банк вынес отрицательное решение. До свидания.
В трубке раздались короткие гудки. Папа так ничего и не понял. Позвонил мне, мы начали разбираться. Действительно, он выступал поручителем у друга, но никаких проблем с выплатой кредита у того не было. Он позвонил тому самому приятелю (он брал в банке небольшую сумму — 150 тысяч рублей).
Тот сказал, что погасил долг на год раньше положенного срока и, если надо, предоставит необходимые документы. Я в течение двух часов судорожно дозванивалась в банк, но наш менеджер не брала трубку. От мысли, что вожделенная квартира уходит от нас, как песок сквозь пальцы, по глупости
Решение приняла программа
Только после того, как я пожаловалась секретарю банка и оставила сообщение менеджеру, со мной связались. Я объяснила ситуацию и предложила прислать отсканированную справку о погашенном кредите. Но девушка сказала, что это ничего не даст. По ее словам, аналитики банка просто физически не смогут работать с данными моего папы.
Как оказалось, информация о клиенте вбивается в особую программу, которая отслеживает кредитную историю человека. Есть допустимое количество просрочек по займу (неважно, заемщик вы или поручитель). Если лимит просрочек превышен, то программа не дает специалистам дальше работать, и банк сразу же выносит отрицательное решение.
Так что получается, в этот банк мой папа обратиться больше уже не сможет. А все только потому, что помогал своему другу.
Наш знакомый посоветовал пойти к управляющему банка. Ему тоже отказали в выдаче ипотеки, правда, в другом банке, а когда он обратился к управляющему, тот попросил с него 100 тысяч рублей за положительное решение. Такой вариант не мог нас устроить. Документы мы забрали на следующей неделе и отдали их в другую организацию. Слава богу, пока есть из каких банков выбрать.
Почему отказывают в ипотеке
Ирина Радченко, вице-президент Международной академии ипотеки и недвижимости:
— В последнее время объем ипотечных предложений упал в несколько раз. Дело в том, что сегодня у банков отсутствуют источники рефинансирования кредитов. После кризиса иностранные инвесторы не заинтересованы в российском рынке ипотеки, поэтому он живет в основном за счет господдержки.
Вместе с тем ужесточились условия для заемщиков. В докризисные годы люди набрали кредитов, а расплатиться за них не смогли. Предоставляли документы, где были указаны доходы, в несколько раз превышающие фактическую зарплату. Поэтому сегодня никакие свободные формы не допускаются, только официальная справка с места работы. Более тщательно стала отслеживаться кредитная история человека. Существует бюро кредитных историй, с помощью которого банк может проследить, где и какие суммы брал заемщик. И если клиент
Кроме того, надо помнить, что поручительство — не пустая формальность. Когда человек выступает поручителем, то он просто обязан следить за заемщиком. И если тот вовремя не может внести платеж, то поручитель должен внести сумму за него.
Цифры
- 70% россиян возьмут ипотеку, если ставка упадет до 10%
- 60% россиян считают более низкие проценты основным фактором, способным подтолкнуть их к ипотеке
- 16% средняя рублевая ставка по ипотеке в июне 2010 года
- 10% минимальный размер первоначального взноса по ипотеке