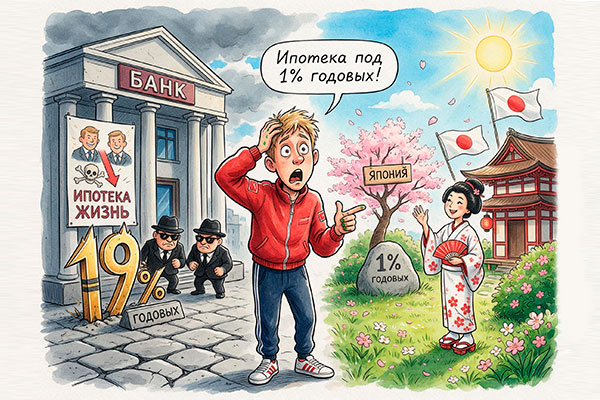
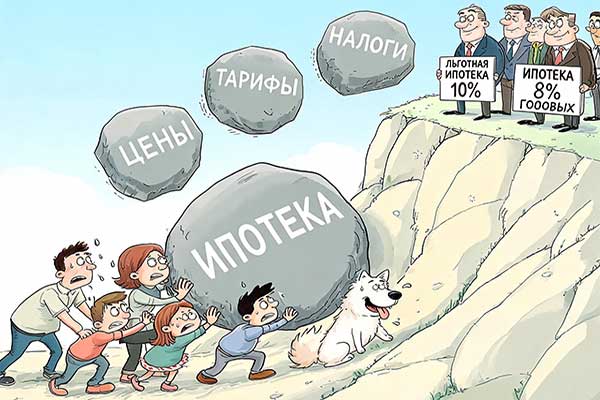
Двукратный за пять лет рост цен на недвижимость, непомерное вздорожание жизни, сопровождаемое подъемом тарифов, акцизов и налогов, приводит к тому, что люди отказываются от недостижимого «успеха» и традиционных жизненных целей.
Семейная ипотека рухнула после введения новых правил 1 октября. Если в сентябре россияне подавали в среднем 32,6 тысячи заявок на семейную ипотеку еженедельно, то в первую и вторую недели октября банки получили 13,7 тысячи и 14 тысяч обращений соответственно. То есть число заявок сократилось более чем вдвое. Как мы помним, с 1 октября вместо единой ставки 6% годовых ввели дифференцированные ставки в зависимости от количества детей и региона. Для семей с одним ребенком младше семи лет ставка составляет 10% в большинстве регионов и 12% — в столичных регионах. Для семей с двумя детьми — 8% и 10% соответственно. А чтобы получить ипотечный кредит под приемлемые 2%, нужно нарожать пятерых детей.
На покрытие разницы между льготной и рыночной ставкой кредита бюджет тратит триллионы рублей, которые уходят банкам и застройщикам и будет тратить еще многие годы. Расходы бюджета на льготные ипотечные программы в 2026 году оцениваются в 1,6–1,7 трлн рублей, заявил министр финансов Антон Силуанов в Госдуме. Между тем ипотечный кризис уже привел к банкротствам застройщиков и затовариванию рынка жилья. В некоторых городах не распроданы 80% уже возведенных домов. Чего проще было бы за счет бюджета приобретать квартиры на рынке, а потом продавать их по фиксированным ценам семьям с детьми или сдавать в аренду? За рубежом используются и другие инструменты, например строительные сберегательные кассы, кооперативы, социальный наем.
В конце октября президент Владимир Путин поручил правительству доработать «Семейную ипотеку» — в первую очередь для многодетных семей. Главная идея — чем больше детей, тем больше доступная сумма кредита. Об этом говорится в перечне поручений, опубликованном на сайте Кремля. То есть, по-видимому, государство опять будет править ипотечные правила, чтобы как-то расшевелить рынок недвижимости и дать возможность семейным приобретать жилье. Получится ли? Или мы и дальше будем ходить по замкнутому кругу высоких цен на квадратные метры и перекачивания денег в карманы застройщиков? По данным Банка России, за период действия «Семейной ипотеки) с 2020 по 2025 год цены на жилье выросли в два раза. При этом объемы строительства увеличились всего на 10%. Доступность жилья стала еще ниже. И теперь большинству приходится покупать квартиры по более высоким ценам и платить рыночный процент по ипотечному кредиту. А это 18 и выше процентов годовых. Кстати, статистика говорит о том, что большая часть квартир покупается в России бездетными. Это и понятно: ребенок — это дополнительная финансовая нагрузка, не всякая семья с детьми решится на ипотеку.
Один дома
К тому же, как докладывает ВЦИОМ, в России 40% домохозяйств — это одинокие люди, которым никакая семейная ипотека не светит. Причем процент одиночек с 2002 года вырос вдвое. Как известно, в России распадается семь браков из десяти. Среди одиночек — вдовы и вдовцы, а также молодые, сознательно не спешащие заиметь семью. Но социологи указывают и на такую причину: люди боятся, что не потянут семейные проблемы финансово, опасаются неизвестности в новых отношениях, особенно когда кругом мошенники. Демографы считают, что это отражение кризиса семьи и снижения ценности деторождения. Но есть и другие финансовые проблемы. По данным Института социологии РАН, материальное положение одиноких россиян в трудоспособном возрасте оказывается выше, чем у семейных. Средний доход домохозяйств мужчин-одиночек превышает 62 тысячи рублей в месяц, у женщин — 48,7 тысячи рублей. Одинокие живут и просторнее: средний размер жилья на одного человека — 50,4 кв. метров. Выходит, без семьи выжить проще? Так для кого тогда старается государство? Для тех, кто с одним ребенком взвалит на себя ярмо ипотеки под 10%, вселившись в двухкомнатную малогабаритную квартиру? Или для тех, кто нарожает пятерых?
А ведь жилье — лишь одно из условий семейного или одиночного счастья. Нужно еще иметь достаточно средств на повседневные нужды. А их не хватает не только из-за низких зарплат, но и из-за стремительного роста цен. Несмотря на прогнозы правительства по инфляции в 6%, в реальности она не ниже 15. Дорожает не только жилье, но и все остальное, включая медицину, которая становится платной. Согласно исследованию агентства АКРА, по итогам 2025 года оптовые цены на десять изученных продуктов в России в среднем на 6% превышали европейские экспортные цены. Например, российский сыр и молоко в среднем дороже европейских. И это при наших зарплатах, которые в разы ниже. Вот и получается, что не только на ипотеку нет денег — их не хватает даже на базовые потребности. Если в Европе на продукты уходит около 10% бюджета семей, то у нас в среднем 40, а то и все 80.
При медианной зарплате 66 тысяч рублей семья с двумя детьми имеет доход 132 тысячи. Если исходить из данных Росстата, то примерно 50 тысяч рублей семья тратит на базовые нужды (еду, ЖКХ, транспорт). А еще нужно купить одежду, лекарства, оплатить занятия ребенка и т. д. При этом средний платеж по ипотеке на однокомнатную квартиру в крупных городах в России составляет 100 тысяч рублей. Выходит, что при таком раскладе ипотечная кабала лишает людей удовлетворения минимальных потребностей. А большинству вообще не по силам. По данным Сбербанка, площадь жилья, которое может приобрести семья с медианными доходами, сократилась до исторического минимума — 25 кв. метров. И тут никакая льготная ипотека уже не поможет. По данным Сбера, уже в 2024 году доля людей со средним достатком, получавших льготную ипотеку, составила лишь 10%, остальные 90 — это состоятельные клиенты. А сейчас ипотечное ярмо и вовсе удел исключительно богатых.
Просто сойти с дистанции
И вот все больше россиян понимают, что достижение элементарных жизненных целей — создать семью, обзавестись нормальным жильем, накормить детей — становится гонкой на выживание, в которой человек рискует потерять здоровье. Ни о каком счастье в этот период и думать не приходится, а потом уже и старость на носу.
В этом одна из причин резкого роста числа самозанятых, которых ныне, по данным Росстата, насчитывается 14 млн человек. Они работают на себя и сколько хотят, платя минимальные налоги. Ширятся ряды так называемых дауншифтеров — людей, добровольно уходящих от погони «за успехом», переезжающих в глубинку или в другую страну и занимающихся неспешным делом «для себя», позволяющим обеспечить минимальный уровень потребления.
Сообщества таких отшельников есть во всех соцсетях и на интернет-площадках. Например, на VK такая группа называется «Дауншифтинг как светлое будущее!!!», и в ней состоят свыше 3 тысяч человек, еще больше участвуют. Люди предлагают создать коммуну или кооператив в той или иной местности, зазывают в уже состоявшиеся сообщества специалистов, рекламируют свою нехитрую продукцию, делятся советами по устройству жизни, часто вдали от цивилизации. Один из таких отшельников так объясняет свой добровольный отказ от «успеха»: «Главнейшая человеческая ценность — семья — стала бесплатным приложением, скучным и неинтересным. Работа ради работы, работа ради денег и так далее по замкнутому кругу».
Бросают карьеру и бесконечную гонку не только середнячки, но и вполне успешные люди. Например, Ольга Федорова, окончившая МГУ с красным дипломом и быстро ставшая гендиром в крупной фармкомпании. Ипотека выплачена, есть статус и признание, а счастья нет. И вот она бросает карьеру и становится бизнес-психологом, консультирует таких же выгоревших и несчастливых. Работает сколько хочет и только на себя.
Такие люди резко ограничивают свое потребление, еще сильнее обостряя кризисные явления в экономике.
Пониженная передача
Впрочем, такое уже давно стало социальным явлением по всему развитому миру. В последние годы понятие «дауншифтинг» (переключение на пониженную передачу) прочно вошло в лексикон западных СМИ и социальных сетей. По данным опроса международной компании Ipsos, более 46% респондентов в возрасте до 35 лет хотя бы раз задумывались о смене карьеры на более спокойную или нижеоплачиваемую работу ради личного комфорта и времени для себя. В США за последние пять лет пользователи стали активно искать возможности уйти в тень. Аналогичные тренды фиксируются и в Европе: исследование Европейского фонда улучшения условий жизни и труда показало, что растет доля тех, кто добровольно снижает темп работы, жертвуя доходом ради ментального спокойствия. Это еще одна разновидность отказа от карьеры, когда человек остается на своем рабочем месте или спускается вниз по должности и делает минимум работы. Причем дауншифтинг и «тихое увольнение» уже давно перестали быть узкоспециальным явлением и становятся частью массовой культуры. В США, по данным Gallup, 54% сотрудников моложе 35 лет не вовлечены в свою работу, делают ее по минимуму и отказываются от карьеры. Кстати, часть этих людей осознанно протестуют против излишней эксплуатации труда.
Даже в Китае есть немало сообществ преимущественно молодых людей, которые после десятилетий учебы и бесконечных экзаменов идут на работу, лишь бы им хватило на самое необходимое. Движение tang ping («лежать плашмя») возникло несколько лет назад на фоне работы с 9 утра до 9 вечера по 6 дней в неделю — «996». Оно объединяет все направления отшельников. Есть в Китае и свои дауншифтеры, их называют «молодые пенсионеры», которые бросают работу в городе и уезжают в родную деревню. Есть совершенно специфичный отказ от работы, которую проповедуют «крысы», предпочитая целыми днями проводить в постели, листая соцсети и перебиваясь редкими подработками.
Делают вид, что платят
Как отмечают экономисты и социологи, такие явления усиливаются в условиях кризиса экономики, резкого роста стоимости жизни (особенно цен на недвижимость), что делает недостижимыми традиционные жизненные цели. Способствуют отказу от успешности отсутствие баланса между работой и личной жизнью, выгорание, давление работодателя, боязнь увольнения.
Все это налицо в России. К тому же у нас условия получения ипотеки гораздо более кабальные, чем в других странах, да и в целом свое, тем более новое жилье становится уделом состоятельных людей и их детей. (ипотеку в России и в других странах мы сравнивали в материале «Ипотека мечты». А по уровню эксплуатации труда Россия чуть ли не впереди планеты всей. Доля оплаты труда в ВВП страны в 2022 году составляла 39% и лишь в прошлом году выросла до 48%. Причем половину получают руководители и так называемые высококвалифицированные специалисты (которых всего треть от общего числа наемных работников). А в Швейцарии наемному труду достается 70% ВВП, в Исландии — 62%, в Германии — 61%, даже в Молдавии — 59%. Мы не раз писали, что две трети россиян живут на 40–50 тысяч рублей в месяц, доходы выше официальной средней зарплаты по стране (110 тысяч рублей) имеют лишь 28% россиян.
То есть нам недоплачивают, мы не можем завести семью, обзавестись жильем и детьми. А потому не хотим гробить себя на работе. И эти тенденции будут усиливаться до тех пор, пока не поменяется экономическая политика, начнется развитие, а благосостояние человека труда станет главной целью государства.