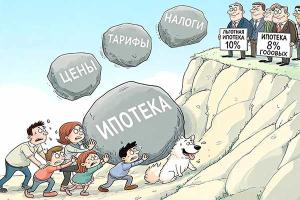
Сбербанк опустил ставки по кредитам на один процентный пункт. Похожую инициативу проявили только Газпромбанк, снизивший ставки на ипотеку на 0,5-1% (ставка в рублях на 15 лет для покупки квартиры на вторичном рынке - 17%), и Оргрэсбанк, объявивший 2-процентные скидки на долларовые жилищные ссуды (10-11% при выдаче кредита на жилье сроком до 30 лет). Эксперты рынка заговорили, что это явление станет массовым и эра дешевых денег возвращается.
Однако другие аналитики, такие как специалист финансовой корпорации "Открытие" Ольга Найденова, не ожидают столь быстрой реакции. В банковской сфере никто не стремится наращивать кредитные портфели. Все боятся рисковать, потому что шаткая ситуация на рынке труда и падение доходов не внушают оптимизма. "Деньги у банков есть, но они хотят их приберечь на всякий случай. Такой вывод можно сделать, отследив остатки на банковских балансах, которые банки не спешат тратить", - подмечает Найденова.
Другие игроки выбрали противоположную стратегию. Так, ВТБ24 и Банк Москвы недавно подняли рублевые ставки по ипотеке на 0,5-1%. По данным агентства "Кредитмарт", июньская среднерыночная ставка по потребительскому кредиту в рублях увеличилась на 0,27 процентного пункта и составила 33,5% (вместе с комиссией). А вот среднерыночная ставка по ипотеке снизилась на 0,23% - до 19,69% в рублях. Но если сопоставлять сегодняшнюю ситуацию с началом года, то сравнение не в пользу июня: с января 2009 года процентная ставка подросла на 1,47%.
Ставки на потребительские кредиты в долларах, напротив, снизились за один месяц на 0,6 процентного пункта. Если в мае ставка равнялась 19,39%, то в июне кредит давали в среднем под 18,79%. Среднерыночные ставки на ипотечные кредиты в долларовом эквиваленте подросли и составляют 15,65%. За первые полгода рост этих ставок составил 1,16%.
"Сбербанк - проводник государственной политики. Ставки действительно снизили, но никто не дает гарантии, что банк станет выдавать больше кредитов. Ведь количество отказов никто не отслеживает", - резюмировала Найденова.
Кому не дадут взаймы
80% заемщиков не дают кредиты. Агентство "Кредитмарт" назвало критерии, по которым банки выбирают отказников. Это отрицательная кредитная история (80% отказов), неспособность подтвердить официальный доход, работа заемщика в кризисных сферах экономики (девелопмент, финансы). Процент отказа по кредитам до 300 000 рублей значительно ниже. А идеальным клиентом является заемщик 23-55 лет с белым доходом и стажем на последнем месте работы не менее года, а также положительной кредитной историей.
Новости
Российские банки не спешат следовать примеру главного игрока и снижать ставки по кредитам. Некоторые, напротив, даже подняли проценты по ипотеке и потребительским ссудам.
В моем детстве простые вещи запоминали сразу - на то они и простые
Забыла наушники, а за окном темень, ничего не видно, так что высматривать что-то и отвлекаться не получается. Двери вагона на шарнирах — каждый входящий и выходящий энергично их распахивает...
Бывшего начальника одного из петербургских ОМВД арестовали за «крышевание» торговцев спиртным без лицензии
Очередной руководитель полиции арестован за крупную взятку в Ленобласти. Суд отправил под стражу на два месяца теперь уже бывшего начальника ОМВД по Кировскому району Геннадия Рошку. Полковнику полиции вменяют получение взяток...
Хищники выходят к населённым пунктам, бродят по дорогам и заходят в частный сектор в поисках пищи
В российских регионах рядом с жилыми домами стали всё чаще появляться волки. Об этом сообщают в пятницу, 16 октября, подписчики Telegram-канала Shot. Хищники выходят к населённым пунктам, бродят по дорогам и заходят в частный сектор в поисках...
В этот день в 1958 году Борис Пастернак назван лауреатом Нобелевской премии по литературе
1748 Завершено строительство первой в Российской империи химической лаборатории, основанной М. В. Ломоносовым. 1812 Москва, оставленная без боя после Бородинского сражения, освобождена от французов. 1814 Хирург Джозеф...
Новинкой нынешнего туристического сезона стали наглые кражи прямо в салонах пассажирских воздушных лайнеров
Отправляясь в дальние поездки, опытные туристы должны знать, как важно не терять в угаре отдыха бдительность, чтобы не стать жертвой воров, которые всегда особенно рады доверчивым иностранцам с набитыми кошельками, семьей...
А еще - брачные договоры и соглашения о разделе имущества
Россияне стали гораздо чаще заключать брачные договоры и соглашения о разделе имущества при разводе: налицо кратный рост числа нотариально заверенных документов. Что и как делят граждане? В последние пять лет в России...
Такое ощущение, что военные чиновники используют этот парк как собственный карман
Очередной уголовный скандал разворачивается вокруг центрального парка «Патриот» Министерства обороны РФ: за взяточничество в особо крупном размере задержан гендиректор парка Игорь Васильев — бывший сотрудник...
О косатках, бурятской красавице, шкатулке с секретом и о том, как браконьер и медведь добычу не поделили
Косатка в профиль и анфас Любителям морского туризма на Камчатке теперь будет проще знакомиться с крупнейшими морскими хищниками, с некоторых пор ставшими знаменитыми. Ихтиолог Татьяна Ивкович 20 лет изучала косаток,...
Как приграничный Белгород превратился в город фаталистов
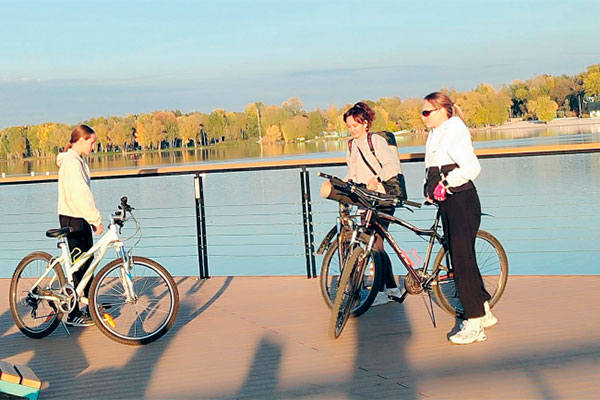
Шикарное бабье лето уже третью неделю радует жителей прифронтовой Белгородской области. Здесь возникает особое чувство при взгляде на увядающую природу, при каждом вдохе влажного осеннего воздуха. Слишком реальна возможность в одно...
Что такое солодейтинг и надо ли с ним бороться
Среди молодых россиян набирает популярность новый необычный тренд — свидания с самим собой. Или, как их еще называют, солодейтинг. Это похоже на обычное свидание: нужно забронировать столик, красиво одеться, можно даже...
«Думаю, что подобного рода атаки будут продолжаться», - отметил Юрий Кнутов
Удары Вооружённых сил России по Южному мосту в Киеве могут быть началом большой операции по блокировке главных транспортных путей в столице Украины. Такое мнение высказал в своём комментарии для издания «Московский комсомолец» военный...
На Кубани в рамках программы восстановления естественной фауны выпустили на волю полтысячи птиц
На Кубань прилетели фазаны В Тимашевском районе Краснодарского края экологи предприятия «Кубанский фазан» выпустили на волю 500 птиц. Птенцов выращивали в вольерах в естественных условиях, чтобы они...
Про земляка Сусанина, сычей, медведей и неплательщиков за услуги ЖКХ
Сусанину неловко за такого земляка Директор коммунального предприятия костромского поселка Сусанино «пилил» бюджет вместо деревьев и кустов. По информации из областной прокуратуры, он заключил со своим приятелем...
Противник понёс их за минувшую неделю в зонах ответственности группировок российских войск «Центр» и «Днепр»
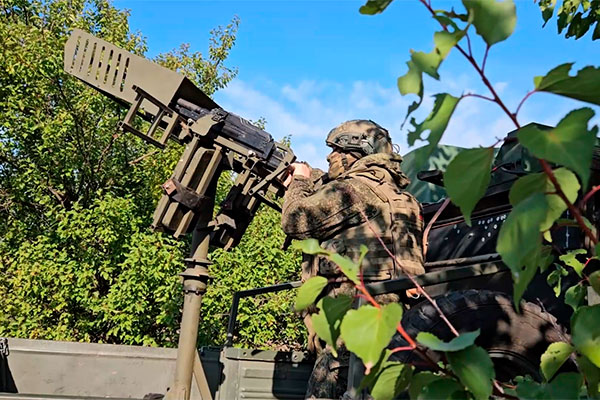
Вооружённые силы Украины (ВСУ) с 24 по 30 октября потеряли в боях с группировками российских войск «Центр» и «Днепр» более 2,6 тысячи человек личного состава. Об этом сообщает пресс-служба Министерства обороны РФ. Ведомство...
О ценах на красную икру, детсаде для пингвинят и угоне для переезда
Вот только не надо все на акул валить! Цена на красную икру взлетела даже там, где ее за лакомство не считают ни люди, ни медведи. В Приморье по сравнению с прошлым годом ее стоимость...
Ростовские ученые разработали технологию создания омолаживающей косметики из медуз
«Южный слон» начинает и выигрывает Во дворце «Ставрополь-Арена» стартуют всероссийские соревнования по быстрым шахматам «Южный слон». За победу в турнире с призовым фондом в миллион...