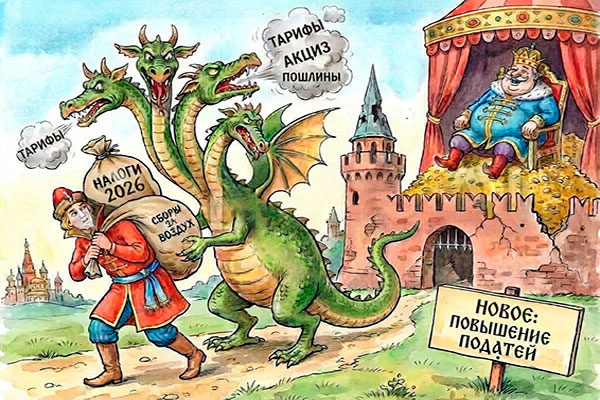
Министерство финансов России предлагает повысить налоги на пассивные доходы. В проекте бюджета-2027 записано, что такая мера увеличит доходы казны по предлагаемой статье с нынешних 622 млрд до 1,02 трлн рублей. И тут же предлагается «успокоительное»: мол, поправка коснется не более 6% населения, это всего-то 4 млн граждан. Остальные могут спать спокойно. С каждого богатенького Буратино казна получит по 125 тысяч рублей — и они уж точно не разорятся.
На банковских депозитах около 72,6 трлн рублей — на 12,5 трлн больше, чем годом раньше. Полтора государственных бюджета. Причем немалая часть этих денег — не внесенные, а полученные в виде процентов на уже хранящийся в банке капитал. Ибо Россия является одной из редких стран, где население кладет деньги в банк не для того, чтобы сохранить, а чтобы приумножить их, разместив на депозите под немалые проценты — до 15% годовых.
Для сравнения: в США Bank of America предлагает за хранение ваших денег 3,51% за семь месяцев, Citibank — 4,15% за год. В Германии Deutsche Bank, Commerzbank, DZ BANK — средняя ставка 1,6-1,8%, максимальная — до 2,4%. Norisbank предлагает для новых клиентов 3,33% за первые три месяца, после чего действует обычная ставка 0,75%. В банках Франции доход для срочных депозитов сроком до двух лет — 3,08%, для долгосрочных (свыше двух лет) — 2,00%.
А свободные деньги в упомянутых странах обычно вкладываются в бизнес: в акции, облигации, недвижимость, которая сдается в аренду. То есть каждый третий-четвертый европеец или американец — еще и немножко капиталист. В США средняя стоимость акций американских семей, включая взаимные фонды и пенсионные счета, составляет 52 тысячи долларов.
В России эти ценные бумаги, мягко говоря, не пользуются доверием. Старшее поколение, получившее на ваучеры акции предприятий во время приватизации, давно обменяло их на наличные копейки, младшее не поверило изначально. И сегодня доля россиян в акциях компаний — 3,6%.
После февраля 2022 года на фоне геополитического кризиса и роста инфляции ЦБ РФ экстренно повысил ключевую ставку — до 20-21% годовых. Это было сделано для стабилизации финансовой системы, а также как эффективный способ борьбы с ростом цен. То есть деньги начали дорожать. Примеру ЦБ последовали и коммерческие банки, и банковские счета стали самым выгодным и надежным способом хранения свободных денег населения. А экономисты объяснили, что высокие проценты по депозитам полезны стране, поскольку «стерилизуют» чрезмерную денежную массу, выплачиваемую народу в связи с проведением СВО.
Механизм прост: большие деньги люди не несут в магазины, а отдают банкам «в рост». А когда в СМИ замелькали требования отменить или заморозить систему высоких выплат процентов по банковским депозитам, ЦБ опубликовал комментарий: это подрывает фундамент банковской системы. В условиях, если доступ к своим же деньгам будет заблокирован, вкладчики перестанут размещать средства в банках, а захотят что-нибудь на них купить. И нынешняя высокая инфляция покажется забавой...
Самым негативным в этой схеме было и есть отсутствие «социальной справедливости». При официальной цифре среднего размера вклада рядового россиянина на 1 января 2026 года в 419 тысяч банковскими миллионерами и миллиардерами стали, как сообщает Минфин, 4-5 млн россиян — в основном из числа управленцев и чиновников, а главное, из людей, поверивших в долгосрочность политики Центробанка.
Правда, верили не до конца. Получая сверхвысокие прибыли на «шальных» банковских депозитах, эти люди не складывали все яйца в одну корзину. Выяснилось, что по всей стране доля вкладчиков — физлиц с остатками на счетах свыше 1 млн рублей составила лишь 5% банковской клиентуры. Основная часть вкладчиков открывали в банках депозиты на суммы чуть более миллиона — в пределах застрахованных государством 1,4 млн рублей. Лишь 2,1% имели на срочных вкладах до 3 млн — зато в десятках банков. И даже нынче банковскими срочными вкладами на суммы свыше 3 млн рублей владеют чуть более 1% от общего числа депозитчиков. Но общее количество таких личных счетов в разных банках может исчисляться десятками.
То есть налицо «дробление вкладов». Такая практика приводила к тому, что полную страховую защиту ныне имеют 96,8% депозитов, открытых вкладчиками-физлицами. В то же время формально сохраняется банковская тайна. Статистика суммирует вклады одного человека только в одном банке, а его же вклады в другом банке проходят как отдельные случаи, превращая в официальной отчетности мультимиллионера в скромнягу-скопидома, с которого государству и взять-то нечего.
Тем временем доля россиян без сбережений на случай лишения основного дохода достигла 65%. Хотя в этом были не банкиры виноваты, а крайне низкие заработные платы и пенсии, выплачиваемые населению. Но бедняки становились все более многочисленными и обделенными. И даже свои минимально мизерные сбережения начали хранить не на банковских счетах, а «под подушкой» в наличных рублях. В результате, по данным Центрального банка, объем наличных денег в обращении в нынешнем году превысил 1 трлн рублей.
Зато владельцы депозитов сэкономили на налогах с банковских доходов. Соответствующий закон власть ввела с опозданием — в 2021 году, да еще одновременно с двухлетним мораторием на его уплату. Государственные финансисты исходили из благих побуждений: дать окрепнуть новой системе, хотя она успела заматереть. Фактически богачи впервые оплатили свой пассивный доход в 2024 году — за полученное в 2023-м. Тогда поступления в бюджет составили 110,7 млрд. В 2025 году казна получила уже 320,2 млрд — с процентного дохода за 2024 год.
Начинающие вкладчики задавали тогда резонный вопрос: на наших депозитах хранятся деньги, заработанные честным путем: зарплата, прибыль от бизнеса. Со всех этих сумм в свое время в казну были уплачены положенные налоги. Деньги переданы в банки, которые используют их по прямому назначению, финансируя клиентов, то есть занимаясь финансовым бизнесом и уплачивая по его результатам свои налоги. Но за что же государство вторично обкладывает налогами нашу депозитную прибыль, не напрасно называемую пассивным доходом?
Ответа пока нет. Взамен Минфин кардинально меняет саму систему налогообложения депозитных доходов граждан. Сейчас проценты по вкладам облагаются налогом отдельно от других заработков гражданина, с необлагаемым лимитом и по льготной в сравнении с НДФЛ ставке 13% с дохода до 2,4 млн рублей в год и 15% сверх этой суммы. А в законопроекте предлагается включить проценты по вкладам в общую совокупность доходов, облагаемых НДФЛ по прогрессивной шкале 13-22%. И если нынче вкладчики уплачивают налог сами в следующем за отчетным году по уведомлению Федеральной налоговой службы (ФНС), то теперь власти «приблизили» срок расплаты: удерживать НДФЛ с процентов по вкладам граждан на дату фактического получения дохода.
Владельцам депозитов со стажем эти перемены принесут немалые финансовые потери. Но у них уже есть база, есть опыт — они уже миллионеры, выживут. Однако смогут ли найти свое место в меняющейся системе новички? Эксперты прогнозируют: доля вкладов в структуре сбережений начнет снижаться, популярность наберут альтернативные способы. Массовый уход от депозитов, вероятно, произойдет, когда ставки по ним перестанут защищать россиян от инфляции или будут менее привлекательными, чем по другим инструментам...
А в конце сентября министр финансов Антон Силуанов весьма доходчиво объяснил, что задача Минфина — свести баланс: «Самое главное сейчас — это задачи обороны, задачи фронта».
Что еще в планах Минфина?
Распространить пятиступенчатую прогрессивную шкалу НДФЛ на пассивные доходы в рамках бюджетного пакета на 2027 год и плановый период 2028 и 2029 годов. Речь идет о доходах по дивидендам, по процентам от вкладов, операциях с ценными бумагами, от продажи имущества и реализации долей участия.
В проекте бюджета предусмотрен НДС по стандартной ставке 22% при покупке товаров электронной трансграничной торговли (уплачивать его как агенты будут площадки).
Вводится таможенный сбор в размере 100 рублей за посылку с товарами личного потребления стоимостью до 200 евро.