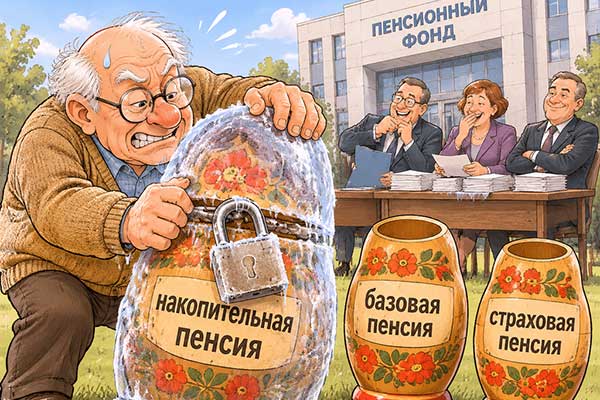
Правительство поддержало идею Минфина о принудительном переводе замороженных в 2014 году накопительных пенсий россиян в созданную в 2024 году Программу долгосрочных сбережений (ПДС). После одобрения Госдумой новация вступит в законную силу с 1 апреля будущего года. «Нас решили туда затолкать насильно», — сказал экономист и независимый финансовый советник Сергей Кикевич.
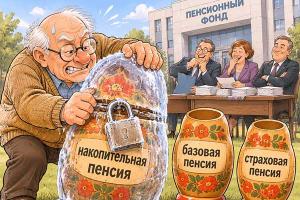
Напомним, что накопительные пенсии (НП) появились в России в 2002 году в результате пенсионной реформы, когда страна перешла от государственной распределительной пенсионной системы к распределительно-накопительной. Последняя состоит из трех частей: базового минимума, гарантированного государством, страховой части — взносов с зарплаты — и накопительной, перечисляемой работодателями на личный счет каждого работника в Пенсионном фонде (ПФР, сейчас — Социальный) отдельно, в размере 2-4% от начисленной зарплаты. С 2008 года для работников от 1967 года рождения «личную» долю увеличили до 6% и добавили к ней программу государственного софинансирования: участники могли добровольно вносить на свой пенсионный счет дополнительные деньги, а государство удваивало эту сумму. Однако еще через шесть лет выяснилось, что в Пенсионном фонде не хватает денег даже на обычные пенсии, и «накопительные взносы» отправили в общий котел. Впрочем, замороженные индивидуальные счета в ПФР не пропали и даже инвестировались. Но средний размер накопительной пенсии в 2026 году составил 1585 рублей, которые еще нынче можно получить при достижении пенсионного возраста.
Таких граждан в России немало, но... У большинства людей старшего поколения страховые взносы, которые уплачивались в Пенсионный фонд, шли только на формирование их страховой пенсии. А у тех, кто начал работать только после 2014 года, взносы на накопительную пенсию не отчисляются, так как ее формирование приостановили.
В итоге накопительная часть пенсии была сформирована: у родившихся в 1967 году или позже, если они официально работали с белой зарплатой с 2002 по 2013 год; у женщин 1957-1966 годов рождения и мужчин 1953-1966 годов рождения, которые официально работали с 2002 по 2004 год, а работодатель платил за них взносы; у родившихся до 1967 года, если они принимали участие в добровольной программе государственного софинансирования пенсионных накоплений, а также направивших на свой личный пенсионный счет материнский капитал.
Деньги, конечно, невеликие: по данным ТАСС, в будущем году такие НП могли бы получать 163,1 тысячи людей преклонного возраста, в среднем по 1685,32 руб-ля, а в 2028 году — 173,5 тысячи пенсионеров по 1784,83 рубля. В госбюджете-2026 на эти нужды уже запланировано 2,9 млрд рублей, в 2027 году — 3,3 млрд, в 2028-м — 3,7 млрд. Однако если парламент примет закон об автоматическом переводе всех ранее накопленных НП в Программу долгосрочных сбережений (ПДС), государственная казна получит в свое распоряжение 6,6 трлн, выплачивать которые их номинальным владельцам сможет долгие годы.
Как говорит политолог Илья Гращенков, в действиях Минфина есть понятная с экономической точки зрения логика. Российская экономика сегодня очень нуждается в длинных деньгах. Но в условиях санкций, дорогих кредитов и ограниченного доступа к международным рынкам капитала государство вынуждено активнее искать внутренние источники инвестиций. Пенсионные накопления для этого подходят практически идеально.
К тому же теоретически замена прежнего способа получения заемных денег от населения (с обещанием превращения их в старости в дополнительные пенсии) почти не отличается от создания Программы долгосрочных сбережений (ПДС) — такой же государственный инструмент, который помогает копить деньги на будущее: пенсионную прибавку, оплату образования подрастающих детей, ремонт ветшающей дачи или просто как финансовую подушку безопасности. И минус одинаковый: взносы в обоих случаях нужно отдавать сегодня, а выгоду обещают послезавтра. А потребуется ли она?
Кстати, проводимые различными фондами опросы показывали, что большинство успевших получить в накопительные пенсии прибавку не очень нуждались в ней, и лежали эти средства преимущественно на счетах людей старше 50 лет. Не исключено, что аналогичная участь ожидает и деньги, ныне собираемые по ПДС.
Но не зря в народе говорят: не буди лихо, пока оно тихо. Известный экономист, доктор наук Михаил Делягин, который в Госдуме заведовал экономической политикой (был зампредом комитета), смотрит на новую затею Минфина крайне скептически. Пенсионная тема в России — это как тротил: чуть тряхни — взорвется. Экс-депутат справедливо замечает, что любые, даже самые безобидные, на первый взгляд, телодвижения с этими деньгами вызывают у людей не просто тревогу, а натуральную дрожь и подозрения: «В головах россиян сразу возникает картинка — раз что-то меняют, значит, хотят опять украсть или заморозить. Эффект будет ровно обратным ожидаемому. А если у человека накоплений немного (меньше 440 тысяч рублей, это примерно 10% от текущего прожиточного минимума пенсионера, умноженного на период дожития), то он имеет право забрать их сразу одной суммой. И многие ждали именно этого момента в 2026 году. А тут им предлагают не живые деньги, а «программу сбережений на следующие 15 лет. Естественно, это может вызвать социальный взрыв».
О том же говорит политолог Юрий Баранчик: «Человек годами копил по одним правилам, где есть пенсия, пожизненная выплата, определенный режим, а потом вдруг правила переписывают зад-ним числом, и вчерашнее решение (или вчерашнее молчание) вдруг обретает другие последствия. По сути, это легализация решения, принятого за гражданина, просто оформленная новым законом. Такой подход опасен независимо от того, выгодна ли конкретная редакция закона. Создается прецедент, когда правила долгосрочных накоплений можно легко менять. Это значит, может возникнуть следующая «улучшательная» реформа, которая не будет вызывать вопросов у законодателя — только у граждан. Суть в том, что доверие к накопительным системам строится десятилетиями, а сломать его можно одним разом».
Кстати, разработанная ныне в Минфине программа ПДС действует с 1 января 2024 года, и пока граждане заключили с ней лишь около 15 млн договоров на общую сумму более 1,2 трлн рублей — в пять раз меньше объема замороженных НП. То есть народ учел первый урок 2014 года, но и в министерстве устали ждать, пока граждане добровольно понесут деньги в «новый инструмент», и пытаются решить проблему одним росчерком пера, переведя средства 36,5 млн человек без их согласия.
В других странах тоже есть программы долгосрочных сбережений. В США один из самых популярных инструментов — IRA (пенсионные счета с льготным налогообложением) и Roth IRA (с возможностью забрать средства без налогов в любой момент). Система простая: человек вносит деньги, государство предоставляет налоговые вычеты. Инвестиционный доход по обеим программам накапливается без начисления налогов. Выплаты обычно начинаются при достижении определенного возраста. Во многих европейских странах (Великобритания, Германия, Нидерланды и др.) активно поощряются частные пенсионные счета. Люди могут добровольно вносить средства в пенсионные фонды, и государство (через налоговые льготы) стимулирует такие накопления. То есть именно государственные стимулы (налоговые льготы, гарантии) делают такие программы привлекательными: без них многие просто не стали бы откладывать из-за комиссий и сложности управления.
Но учтем, что средняя пенсия рядового американца ныне составляет 2071 доллар в месяц. У среднего европейца не одна пенсия, а несколько — и этот набор сильно зависит от страны, возраста, трудового пути и личных обстоятельств. Например, в Дании государство гарантирует высокую базовую часть (около 1000 долларов), в Нидерландах пенсионер получает более 1600 долларов, но вместе с накопительной системой. В Чехии в 2026 году средняя пенсия составляет 21 850 крон (около 78 660 рублей).
Российские пенсионеры о таких суммах могут лишь мечтать: средняя страховая пенсия у нас нынче составляет 27 224 рубля: у неработающих — 27 850 рублей, у работающих — 24 929 рублей. Зато пенсия депутата Госдумы при десятилетнем парламентском стаже (две каденции) в 2026 году может составить 72 000 рублей.
Параллели
Историки утверждают, что сама идея пенсионного обеспечения пришла в голову Гаю Юлию Цезарю в I веке до нашей эры: он платил содержание вышедшим в отставку легионерам из собственных средств, тем самым покупая верность действующих военных. Во Франции при правлении Людовика XIV министр финансов Франции Жан-Батист Кольбер, о скупости которого писал еще Александр Дюма, вдруг предложил платить пенсии не только военным морякам, но даже их семьям. Эта щедрая инициатива была выдвинута в 1673 году, на второй год Голландской войны, когда Франции, активно строившей военный флот, срочно требовались матросы и офицеры. О действенности меры говорит тот факт, что в 1671 году в Морском списке, где учитывались военные моряки, было 36 тысяч человек, а в 1673-м — уже более 150 тысяч...
А в нашей стране Петр Великий, любивший переносить на российскую землю иностранные новинки, ввел в XVIII веке пенсии для морских офицеров и членов их семей. В Морском уставе, утвержденном 17 января 1720 года, говорится: «Ежели кто в бою или иным случаем во время службы своей так изувечен, что никуды негоден будет, то такого в гошпитали кормить до его смерти, а ежели в гошпитали быть не похочет, то награжден будет годовым жалованьем».